Winstdelen is een contractuele regeling die werkt als aandelen, zonder zeggenschap.
Winstdelen lijkt op het uitgeven van aandelen: je bepaalt wat het bedrijf waard is en verdeelt die waarde over een rond aantal winstdelen. Wie daarna iets inbrengt — een medewerker die een bonus omzet, een leverancier die zijn factuur laat staan, een investeerder die geld stort — krijgt daarvoor nieuwe winstdelen tegen de koers van dat moment.
Daarna loopt een winstdeel mee met een aandeel. Keren de aandeelhouders dividend uit, dan krijgt elke winstdeelhouder hetzelfde bedrag per winstdeel. Wordt het bedrijf verkocht, dan deelt hij mee in de opbrengst en eindigt de regeling vanzelf, zodat de koper een schoon bedrijf krijgt.
Het verschil met aandelen zit in de vorm: een winstdeel is een contractuele afspraak, geen eigendom. Geen notaris, geen wijziging van de rechtsvorm, geen stemrecht — het werkt bij een eenmanszaak, vof, maatschap, BV en coöperatie even goed.
- Werkt als een Stock Appreciation Right, maar zonder vaste looptijd
- Uitkeren hoeft alleen als er geld én winst is
- De reservering is aftrekbaar voor de vennootschapsbelasting
- Belastingheffing bij de deelnemer pas op het moment van uitkeren
De regeling in vier stappen
Stap 1 · Startwaarde
Je bepaalt de waarde van het bedrijf en verdeelt die over een rond aantal winstdelen. De winstdeelprijs is de bedrijfswaarde gedeeld door het aantal uitstaande winstdelen. De huidige eigenaren krijgen hun winstdelen naar rato van hun belang.
Stap 2 · Uitgifte
Nieuwe winstdelen geef je uit tegen de dan geldende koers: het in te brengen bedrag gedeeld door de actuele winstdeelprijs. Dat bedrag kan een bonus zijn, een factuur die niet wordt betaald, of gestort geld. Het aantal winstdelen groeit, de bestaande deelnemers verwateren.
Stap 3 · Uitkeren
Keren de eigenaren dividend uit, dan reken je dat terug naar een bedrag per winstdeel vóór vennootschapsbelasting. Datzelfde bedrag per winstdeel gaat naar de andere winstdeelhouders. Zij krijgen er de bespaarde vennootschapsbelasting bij, omdat hun uitkering voor het bedrijf wél aftrekbaar is en dividend niet.
Stap 4 · Verkoop
Bij verkoop — gedefinieerd als een eigendomswisseling van 90% van de aandelen binnen twaalf maanden aan een onafhankelijke derde — wordt de winstdeelkoers aangepast op de verkoopwaarde en worden alle winstdelen afgerekend. De voorzieningen vallen vrij en de regeling eindigt.
De voorziening: drie componenten
De uitgifte van winstdelen is een toezegging van een beloning op termijn en onder voorwaarden. Op basis van het voorzichtigheidsprincipe neem je daarvoor een voorziening op. De beste benadering van de contante waarde van die toekomstige verplichting is de actuele waarde van het winstdeel. De voorziening bestaat in onze optiek uit drie delen.
1 · De winstdelen zelf
Het aantal winstdelen dat uitstaat bij niet-aandeelhouders maal de actuele winstdeelprijs. Dat is ook wat je bruto zou moeten uitbetalen als de regeling nu zou eindigen of als je iemand zou willen afkopen.
2 · De vennootschapsbelasting
De kosten van de regeling zijn voor het bedrijf aftrekbaar, terwijl dividend aan aandeelhouders dat niet is. Dat voordeel geef je bij een uitkering door aan de winstdelers, dus reserveer je het ook. Reken met het tarief dat voor dit bedrijf geldt.
3 · De premies voor werknemers
Ken je winstdelen toe aan medewerkers? Dan moet je over de toekomstige uitkering premies werknemersverzekeringen betalen, tot aan het premiemaximum. Daaronder is circa 17% een redelijke aanname bij veel vaste contracten.
Twee manieren om te boeken
Historisch. Je kijkt hoeveel nieuwe winstdelen er in het jaar zijn uitgegeven en tegen welke waardering, telt daar een inschatting van de toekomstige premies bij op, en boekt dat bedrag als kosten in de voorziening. Dat deel laat je daarna ongewijzigd, ook als de waardering stijgt of daalt.
Actueel. Je actualiseert de voorziening jaarlijks en neemt de toename op als kosten. Daalt de waardering, dan laat je een deel van de voorziening weer vrijvallen. In beide gevallen komen de kosten in de winst- en verliesrekening.
Wat de voorziening níet raakt
Een tussentijdse uitkering op winstdelen boek je in zijn geheel als kosten; daar haal je niets uit de voorziening. Wel kan een substantiële dividenduitkering de bedrijfswaarde drukken, en dat werkt bij de volgende herwaardering door in de voorziening.
De cumulatieve reservering, plus eventuele hoofdsommen van ingelegd geld, hoort gelijk te zijn aan het aantal onderliggende winstdelen maal de actuele winstdeelprijs. Dat is de controle die je elk jaar kunt uitvoeren.
De vennootschapsbelastingcomponent
Dividend aan aandeelhouders is niet aftrekbaar; een uitkering op winstdelen aan niet-aandeelhouders is dat wél. Daardoor levert elke euro die naar winstdelers gaat het bedrijf een belastingvoordeel op. Volgens de winstdeelovereenkomst geef je dat voordeel door aan de winstdelers, zodat iedereen per saldo op hetzelfde uitkomt.
Reken met het gemiddelde vennootschapsbelastingtarief dat voor dat bedrijf geldt. Blijft de winst structureel onder € 200.000, dan tel je er 100% / (100% − 19%) − 100% = 23,45% bij op. Zit de winst er structureel boven, dan is dat circa 33,33%. Schuift het bedrijf door de winstdeelkosten van het ene tarief naar het andere, middel dan proportioneel.
Bij verkoop van het bedrijf geldt die verhoging alleen over het deel van de uitkering dat uitkomt boven de inleg van de deelnemer. De inleg is het bedrag waarvoor de winstdelen destijds zijn toegekend: het omgezette salaris of de bonus bij medewerkers, de gefactureerde waarde bij leveranciers, de hoofdsom bij een geldinbreng.
Over de teruggave van de inleg zelf heeft het bedrijf immers geen belastingvoordeel: dat deel is al eerder als kosten genomen of is de aflossing van een hoofdsom. Alleen het rendement — het deel boven de inleg — is nieuw aftrekbaar, en alleen daarover gaat de verhoging.
Over de jaarlijkse waardering
Het bedrijf spreekt zelf met de deelnemers af hoe een bonus of salariscomponent in winstdelen wordt omgezet. Dat gebeurt tegen de actuele winstdeelkoers: de bedrijfswaarde gedeeld door het aantal uitstaande winstdelen.
Bij die toekenning is de fiscus geen belanghebbende partij. Pas bij een uitkering wil de Belastingdienst loonbelasting heffen en het UWV premies ontvangen, en dat gebeurt over het daadwerkelijk uitgekeerde bedrag — ongeacht welke waardering daarachter ligt. Je hoeft deelnemers dus geen waardering te verstrekken voor hun aangifte, en hun winstdelen tellen niet mee in box 3. Let op: voor investeerders die eigen geld inbrengen gelden andere regels.
Waar de fiscus wél belang bij heeft, is de voorziening voor toekomstige uitbetalingen. Een te hoge voorziening leidt tot latere belastingheffing bij het bedrijf, maar breder dan dat is de impact niet. Bij een bedrijfsverkoop komt er uiteindelijk een objectieve waardering waarop alles wordt afgerekend. Alleen bij een faillissement kan de fiscus tekortkomen.
De basis voor de waardering is de DCF-methode. De onderbouwing van de aannames en de gekozen disconteringsvoet bepalen of je een pleitbaar standpunt hebt. Maak in elk geval jaarlijks een waardering op papier, met DCF als raamwerk, en bewaar die bij de aangiftestukken. Een eenvoudige waardering kost een paar duizend euro, een uitgebreide € 10.000 tot € 15.000; weeg dat af tegen de mogelijke variatie in de voorziening.
Drie vormen van opbouw, drie uitwerkingen
Winstdelen worden in drie situaties toegekend, en alle drie worden ze anders geadministreerd: als gedeeltelijke vergoeding voor werk door werknemers, als vergoeding voor werk door niet-werknemers, en tegen inbreng van geld. Hieronder staat per vorm de juridische en fiscale uitwerking, de journaalposten en een volledig rekenvoorbeeld. Klik een blok open om het te lezen.
1. Medewerkersparticipatie
De eerste vraag: legt de medewerker eigen geld in?
Wel eigen geld
Een deel van je medewerkers staat er mogelijk voor open om met eigen geld mee te investeren. Dat is mooi, maar bepaal dan eerst welk percentage van het bedrijf ze daarvoor krijgen — en daarvoor heb je een inschatting van de bedrijfswaarde nodig.
Gaat het om een klein aandeel, dan zijn certificaten of winstdelen handig. Is de inbreng meer dan 10 à 20%, dan is gewoon aandeelhouderschap de beste optie, inclusief de zeggenschap die daarbij hoort. Wie substantieel eigen geld inlegt, hoort mee te kunnen praten.
Geen eigen geld
In de meeste gevallen hebben medewerkers geen geld over om in jouw bedrijf te investeren. En geef ze eens ongelijk: dat gaat liever naar hun huis, hun partner of een vakantie.
Toch kun je ze laten meedelen, bijvoorbeeld door bonussen in de vorm van een participatie te geven, of door een deel van het salaris of de salarisgroei om te zetten in een stukje bedrijf. Zeggenschap is dan meestal niet nodig en ook niet gewenst. Voor die gevallen zijn er drie vormen.
Geen zeggenschap: certificaten, winstdelen of SARs
| Certificaten van aandelen | Winstdelen | Stock appreciation rights | |
| Hoe werkt het? | Bij de notaris breng je aandelen onder in een STAK die in ruil daarvoor certificaten uitgeeft. Medewerkers krijgen dividend en kunnen certificaten verkopen. | Je sluit een contract met je medewerkers dat ze per winstdeel een deel van het dividend en de verkoopwinst krijgen, vergelijkbaar met de aandeelhouders. | Je sluit een contract met je medewerkers dat ze na een vaste tijd een deel van de waardegroei van het bedrijf krijgen. Tussentijds is er meestal geen winstuitkering. |
| Wanneer betaal je belasting? | Bij toekennen van de certificaten, dus vooraf. | Bij uitbetaling op de winstdelen, dus achteraf. | Bij uitbetaling op de SARs, dus achteraf. |
| Telt mee in box 3? | Ja, als vermogen. In de nieuwe box 3 wordt het werkelijke rendement belast. | Nee, er is nog geen bezit. Pas bij uitkering volgt heffing in box 1. | Nee, er is nog geen bezit. Pas bij uitkering volgt heffing in box 1. |
| Voor wie gunstig? | Bedrijven met een ruime cashflow, of als mensen zelf geld inleggen. | Bedrijven met beperkte cashflow, je keert alleen uit als dat ook kan. | Bedrijven met beperkte cashflow die een regeling willen voor een vaste tijd. |
En opties dan?
Door de Wet aanpassing fiscale regeling aandelenoptierechten kun je opties op twee manieren behandelen. Je kunt ze net als aandelen of certificaten bij toekenning waarderen en belasten — zoals het altijd al kon. Of je belast pas bij verzilvering van de opties, op de aandelenwaarde van dat moment. In dat laatste geval is de behandeling vergelijkbaar met die van SARs en winstdelen: geen heffing vooraf, niets in box 3 tijdens het houden, en heffing over het volledige bedrag zodra het geld beschikbaar komt.
Er zit wel een praktische drempel aan. Een optie is een recht om aandelen of certificaten te kópen, dus die aandelen- of STAK-structuur moet er al staan: een STAK met bestuur en administratievoorwaarden, een aandeelhoudersovereenkomst en een aandelenoverdracht bij de notaris. Voor veel MKB-bedrijven is dat een te grote ingreep voor wat ze ermee willen bereiken. Een regeling die je met een overeenkomst vormgeeft, bereikt hetzelfde zonder die structuur.
De fiscale regelgeving
Toegekende winstdelen aan werknemers worden gezien vergelijkbaar met Stock Appreciation Rights: toezeggingen op loon dat later wordt uitgekeerd en waarover op dat moment loonbelasting verschuldigd is (Wet LB, artikel 13a lid 1 sub a), en mogelijk premies werknemersverzekeringen. Regels rond het minimumloon en het minimale DGA-salaris blijven uiteraard gelden.
Voor een BV, NV of coöperatie zijn de kosten aftrekbaar voor de vennootschapsbelasting, mits er geen verplichting is om de uitkering om te zetten in aandelen of opties (Wet Vpb, artikel 10 lid 1 sub j). Een eenmanszaak of personenvennootschap mag de kosten van de winst aftrekken, voor zover het geen uitkering aan de eigenaar, vennoten of maten betreft.
De medewerker mag niet de keuze hebben om in plaats van de winstdelen gewoon een uitkering in geld te krijgen. Met zo’n keuze wordt het bedrag direct opeisbaar en daarmee gezien als loon op dat moment, met loonheffing en premies meteen — precies wat je met de regeling wilde voorkomen. De toekenning is dus een toezegging van het bedrijf, geen keuzemenu voor de medewerker.
Zorg er ook voor dat de winstdelen geen onderdeel worden van het vaste salaris: nieuwe winstdelen kunnen elk jaar wel of niet worden toegekend. Leg dat zo vast in de overeenkomst. Daarmee blijft het een variabele beloning en is er geen pensioenpremie verschuldigd.
Twee veranderingen die eraan komen
De nieuwe box 3
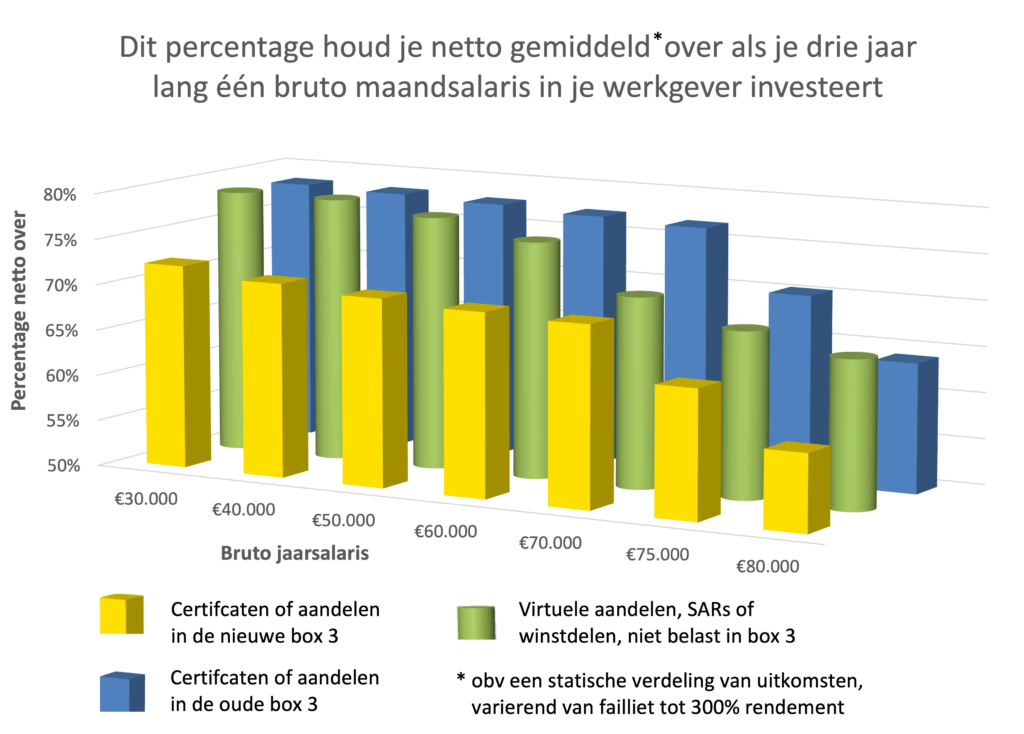
In de nieuwe box 3 wordt niet een laag forfaitair rendement belast, maar het werkelijke rendement. Juist bij medewerkersparticipatie in een MKB-bedrijf is dat rendement hoog: je rekent niet op 5%, maar op 15 tot 50%, met het risico dat het bedrijf ook failliet kan gaan. Daar komt bij dat het belastingvrije vermogen van circa € 59.000 wordt vervangen door een heffingskorting van € 1.800.
Het gevolg: de belastingdruk op aandelen en certificaten gaat flink omhoog. Bij een regeling die je met een overeenkomst vormgeeft — virtuele aandelen, winstdelen of SARs — verandert er niets. Die worden in box 1 belast, pas bij uitkering, en voor vrijwel alle salarisgroepen is dat nu de aantrekkelijkste vorm. Bij een vermogensaanwasbelasting wordt dat verschil nog groter: je betaalt dan al tijdens de looptijd, en bij een latere waardedaling krijg je die belasting niet zomaar terug.
De Wet fiscale stimulering startups en scale-ups
Deze wet is in voorbereiding. Voldoet een bedrijf aan de definitie van start-up of scale-up volgens de RVO, dan wordt er altijd pas bij verzilvering belast en blijft 35% van de uitkering onbelast. Het gros van de Nederlandse MKB-bedrijven zal daar weinig aan hebben: daarvoor heb je echt een technologisch schaalbaar product nodig en moet het bedrijf jonger zijn dan vijf jaar.
Wat levert het op aan bedrijfswaarde?
De vraag die elke ondernemer stelt: ik geef toekomstige winst weg, wat houd ik er zelf aan over? Uit de praktijk komt een duidelijk antwoord: een regeling die goed is uitgelegd leidt tot 40% minder verloop en tot zo’n 10% hogere productiviteit. Dat werkt direct door in de winst, en daarmee in de waarde van het bedrijf.
Neem een bedrijf met tien medewerkers waarvan er gemiddeld één per jaar vertrekt. Een medewerker kost gemiddeld € 80.000 inclusief werkgeverslasten en levert na aftrek van alle kosten € 110.000 op. De winst is daarmee ongeveer twee ton; bij vijf keer de winst is het bedrijf een miljoen waard.
Gaf je al € 5.000 bonus per medewerker, dan zet je die om in winstdelen. De € 50.000 waar het jaarlijks om gaat is circa 4% van de bedrijfswaarde. Daar staat tegenover dat minder verloop en hogere productiviteit de winst — en dus de waarde — elk jaar verder opstuwen. In deze case is geen andere groei meegerekend.
Jouw aandeel wordt langzaam kleiner, maar je absolute bezit wordt groter. Gaf je voorheen helemaal geen bonus, dan begint het voordeel vanaf jaar twee.
Rekenvoorbeeld: consultancybedrijf laat personeel meedelen
Evert heeft een consultancybedrijf met veel jonge mensen en een hoog verloop. In plaats van een salarisverhoging geeft hij zijn medewerkers tien procent extra in de vorm van winstdelen. Hij stelt de waarde van zijn bedrijf op één maal de gemiddelde omzet van de afgelopen drie jaar: € 750.000, verdeeld over 10.000 winstdelen van € 75. Eline is één van de acht medewerkers, verdient € 52.500 en krijgt dus voor € 5.250 aan winstdelen: 70 stuks. Samen met haar collega’s worden er 500 winstdelen uitgegeven.
Jaar 1 · uitgifte van 500 winstdelen
De 500 winstdelen à € 75 leveren een verplichting van € 37.500 op. Die boek je als kosten in de winst- en verliesrekening, tegenover een verplichting op de balans.
Die kosten verlagen de belastbare winst. De bespaarde vennootschapsbelasting moet Evert later meegeven aan zijn winstdelers, dus reserveert hij daar meteen voor — ten laste van zijn eigen vermogen, want vennootschapsbelasting loopt niet via de winst- en verliesrekening.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Kosten winstdelen | € 37.500 | |
| Balans · Verplichtingen winstdelen | € 37.500 |
| Boeking | Debet | Credit |
|---|---|---|
| Balans · Eigen vermogen | € 8.796 | |
| Balans · Verplichtingen winstdelen | € 8.796 |
Jaar 2 · nieuwe winstdelen en herwaardering
Het jaar erop is het bedrijf € 850.500 waard. Verdeeld over inmiddels 10.500 winstdelen is dat € 81 per winstdeel. Eline’s salaris stijgt naar € 55.080, dus zij krijgt er € 5.508 / € 81 = 68 winstdelen bij. In totaal geeft Evert 700 nieuwe winstdelen uit: 700 × € 81 = € 56.700.
De winstdelen uit jaar 1 zijn intussen ook meer waard geworden: 500 stuks gaan van € 75 naar € 81, een herwaardering van € 3.000.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Kosten nieuwe winstdelen | € 56.700 | |
| Balans · Verplichtingen winstdelen | € 56.700 |
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Kosten herwaardering winstdelen | € 3.000 | |
| Balans · Verplichtingen winstdelen | € 3.000 |
Jaar 2 · de vennootschapsbelasting erbij
Het totaal aan verplichtingen is nu € 37.500 + € 56.700 + € 3.000 = € 97.200, precies 1.200 winstdelen van € 81. Omdat Evert bij verkoop ook de bespaarde vennootschapsbelasting moet meegeven, reserveert hij aanvullend: 19% van (€ 56.700 + € 3.000 + € 14.003) = € 14.003.
| Boeking | Debet | Credit |
|---|---|---|
| Balans · Eigen vermogen | € 14.003 | |
| Balans · Verplichtingen winstdelen | € 14.003 |
Dividend uitkeren
Evert wil € 100.000 naar zijn holding overhevelen. Daarvoor is vóór vennootschapsbelasting € 123.456 aan winst nodig (€ 100.000 / 0,81), oftewel € 12,35 per winstdeel over zijn 10.000 winstdelen.
Datzelfde bedrag per winstdeel krijgen de andere winstdeelhouders: samen 1.200 × € 12,35 = € 14.815. Hun uitkering is voor het bedrijf aftrekbaar, dus de bespaarde vennootschapsbelasting zit er al in. Eline ontvangt (70 + 68) × € 12,35 = € 1.704 bruto, wat als bonus bovenop haar salaris wordt belast; netto houdt ze daar ongeveer € 940 van over.
Gemakshalve gerekend met 45% loonheffing en € 3.000 aan werkgeverspremies. De uitkering verlaagt de voorziening niet. Wel kan de bedrijfswaarde door de uitkering dalen, waardoor bij de volgende herwaardering een deel van de voorziening vrijvalt naar het eigen vermogen.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Uitkering aan winstdelers | € 8.148 | |
| W&V · Loonheffing | € 6.667 | |
| Balans · Bank | € 14.815 | |
| W&V · Premie werknemersverzekeringen | € 3.000 | |
| Balans · Bank | € 3.000 | |
| Balans · Eigen vermogen | € 100.000 | |
| Balans · Bank | € 100.000 |
Verkoop van het bedrijf
Een aantal jaren later hebben de medewerkers samen 7.000 winstdelen; Eline is inmiddels vertrokken maar houdt haar 514 winstdelen. Evert verkoopt het bedrijf voor € 2 miljoen, op voorwaarde dat hij de winstdeelverplichtingen afhandelt. Tijdens de overdracht worden alle verplichtingen afgewikkeld en vallen de voorzieningen vrij. Evert ontvangt grofweg 10.000/17.000e deel van de opbrengst, ruim € 1,1 miljoen.
Eline krijgt 514/17.000e deel, ruim € 60.000. Daar komt de vennootschapsbelastingcomponent bij, maar alleen over het deel boven haar inleg. Haar inleg is het salaris dat zij in winstdelen heeft omgezet: in dit voorbeeld € 24.000. Het rendement is dan € 36.000, en daarover komt 23,45% bij: € 8.442. Haar bruto uitkering komt daarmee op circa € 68.400, waarop het bedrijf loonheffing inhoudt.
Webinar: medewerkersparticipatie voor MKB-bedrijven
Wil je alle aspecten helder uitgelegd hebben, dan is dit webinar van een half uur een goed startpunt. Alfred Griffioen loopt de hele regeling door: wat verloop een bedrijf kost, welke vormen van participatie er zijn, wat de fiscale gevolgen zijn voor het bedrijf en voor de medewerker, en hoe je een regeling in de praktijk opzet.
Handig om te bekijken voordat je met een klant om tafel gaat. Klik op de afbeelding om het webinar te starten.
2. Crowdfunding en andere kapitaalinbreng
Hoe je een geldinbreng vastlegt
Wie geld inbrengt zonder aandeelhouder te worden, krijgt daarvoor winstdelen. Juridisch leg je die inbreng vast als een achtergestelde lening met een variabele rente: de rente loopt mee met het dividend dat de eigenaren zichzelf uitkeren en met de opbrengst bij verkoop van het bedrijf. De hoofdsom blijft staan zolang de regeling loopt.
Ben je al aandeelhouder — ook al is het maar een paar procent — dan is een agiostorting de betere oplossing. De inbreng komt dan in het eigen vermogen en volgt vanzelf je aandelenbelang; een lening zou bij een deelneming automatisch tot die deelneming gaan behoren. Brengen de aandeelhouders ongelijke bedragen in, of verschuift de verhouding daardoor, dan hoort daar een aandelenuitgifte bij.
Alle anderen verstrekken een achtergestelde, winstafhankelijke lening die eindigt bij verkoop van het bedrijf. Per rechtsvorm en per verstrekker ziet dat er zo uit:
| Lening door vennoot of houder van een deelneming | Lening door niet-gelieerde derde | |
|---|---|---|
| Aan eenmanszaak of personenvennootschap (IB) | Elke inbreng en uitkering is een mutatie in het eigen vermogen en valt bij de eigenaar of vennoot in het belastbaar inkomen. | De rente op de lening is aftrekbaar voor de personenvennootschap; bij een natuurlijke persoon valt de vergoeding doorgaans in box 1 als resultaat uit overige werkzaamheden of in box 3. |
| Aan een Vpb-plichtige rechtspersoon | Behandeling als lening is mogelijk, maar zekerder is een agiostorting. Dan geen renteaftrek voor de rechtspersoon, en bij de verstrekker geldt de deelnemingsvrijstelling. | Aftrekbare, winstafhankelijke rente, mits de lening niet als hybride lening kwalificeert. |
Waarom het geen hybride lening is
De wettelijke basis staat in Wet Vpb artikel 10 lid 1 sub d: vergoedingen op een geldlening komen niet in aftrek als de lening feitelijk functioneert als eigen vermogen. In het Unilever-arrest heeft de Hoge Raad bepaald dat de civiele vorm leidend is, tenzij er sprake is van schijn, van deelname in de onderneming, of van een bij voorbaat waardeloze vordering. Van deelname in de onderneming is alleen sprake als aan alle drie onderstaande voorwaarden is voldaan.
| Voorwaarde | Gaat dat op bij winstdelen? |
|---|---|
| De vergoeding is winstafhankelijk | Ja — de uitkering loopt mee met het dividend en met de verkoopopbrengst |
| De schuld is achtergesteld bij alle concurrente schuldeisers | Ja — zo is het in de overeenkomst vastgelegd |
| De schuld heeft geen vaste looptijd en is alleen opeisbaar bij faillissement, surseance of liquidatie | Nee — de regeling eindigt bij verkoop van het bedrijf, of zodra aandelen of certificaten verhandelbaar worden, of uiterlijk na 30 jaar. |
Omdat de voorwaarden cumulatief zijn en de derde niet opgaat, is er geen deelnemerschapslening en blijft de rente aftrekbaar. Dat de regeling een bepaalbaar eindmoment heeft, is dus geen detail maar de kern van de constructie.
Een tweede argument, minder zwaar maar het helpt: de uitkering op winstdelen is niet strikt winstafhankelijk, maar afhankelijk van het uitgekeerde dividend of van de verkoopopbrengst. Dat sluit aan bij HR 1999:AA2655. Houdt iemand een deelneming — meer dan 5% van de aandelen of lidmaatschap van een coöperatie — dan wordt een als hybride aangemerkte lening automatisch onderdeel van die deelneming; vandaar het advies om daar een agiostorting te doen.
Rekenvoorbeeld: autogarage met financieringsbehoefte
Klaas en Ewout hebben samen een autogarage in een BV; Klaas heeft 60% van de aandelen, Ewout 40%. De jaarwinst na salarissen is € 20.000 en de accountant waardeert het bedrijf op € 100.000. Er is een nieuwe hefbrug nodig van € 38.000, waarvan € 25.000 gefinancierd moet worden. Ewouts tante wil dat bedrag inbrengen. Ze maken een winstdeel evenveel waard als een aandeel: € 1.000. Klaas heeft er 60, Ewout 40, en de tante krijgt er 25 voor haar inbreng.
De investering en de lening
De tante maakt € 25.000 over; dat komt als achtergestelde, winstafhankelijke lening op de balans. De hefbrug wordt geactiveerd en de rest betaalt de garage uit eigen middelen.
| Boeking | Debet | Credit |
|---|---|---|
| Balans · Materiële vaste activa (hefbrug) | € 38.000 | |
| Balans · Winstdelende lening | € 25.000 | |
| Balans · Bank | € 13.000 |
Een winstuitkering van € 25.000
Een jaar later willen Klaas en Ewout € 25.000 uitkeren. Verdeeld over 125 winstdelen is dat € 200 per winstdeel: voor hun eigen 100 winstdelen samen € 20.000 aan dividend, uit de winst waarover de BV al vennootschapsbelasting heeft betaald.
De tante heeft 25 winstdelen. Haar uitkering loopt niet als dividend maar als opbrengstafhankelijke rente, en die is voor de BV wél aftrekbaar. Ze krijgt daarom het bedrag vóór vennootschapsbelasting: € 5.000 / 0,81 = € 6.173. De BV is daar niet duurder mee uit, want over die rente betaalt ze € 1.173 minder vennootschapsbelasting — precies het verschil.
Bij de tante wordt dit gewoon in box 3 belast: er is geen lucratief belang en ook geen deelnemerschapslening. Haar winstdelen en de aandelen van Klaas en Ewout worden in box 3 op dezelfde manier belast; het verschil is dat het bedrijf haar de aftrekbare vennootschapsbelasting kan meegeven en bij dividend op aandelen niet.
De hoofdsom blijft staan: uitkeringen zijn rente, geen aflossing. Pas bij beëindiging van de regeling wordt de € 25.000 afgelost.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Rentelasten (uitkering tante) | € 6.173 | |
| Balans · Eigen vermogen (dividend Klaas en Ewout) | € 20.000 | |
| Balans · Bank | € 26.173 | |
| Balans · Te betalen vennootschapsbelasting | € 1.173 | |
| W&V · Vennootschapsbelasting | € 1.173 |
Bij verkoop van de garage krijgt de tante eerst haar hoofdsom van € 25.000 terug, en daarnaast 25/125e deel van de meerwaarde als opbrengstafhankelijke rente. Alleen over dat tweede deel — het bedrag boven haar inleg — gaat de verhoging met de bespaarde vennootschapsbelasting. De aflossing van de hoofdsom levert het bedrijf geen aftrek op en wordt dus ook niet verhoogd.
Rekenvoorbeeld: medicijnengroothandel wil groeikapitaal
Miranda’s groothandel maakt € 250.000 winst per jaar en is gewaardeerd op € 1.500.000, zes keer de winst. Ze heeft € 500.000 nodig en haalt dat op bij 22 apothekers uit haar klantenkring. Dat bedrag komt als achtergestelde lening op de balans; de rente is aftrekbaar. De apothekers boeken hun inleg als vordering.
De storting van € 500.000
De lening komt op de balans tegenover liquide middelen. Er zijn 500 winstdelen van € 1.000 uitgegeven, naast de 1.500 winstdelen die de waarde van Miranda zelf vertegenwoordigen.
| Boeking | Debet | Credit |
|---|---|---|
| Balans · Bank | € 500.000 | |
| Balans · Achtergestelde lening | € 500.000 |
Jaar 1 · resultaat € 200.000, nog geen uitkering
Er wordt niets uitgekeerd, maar de verplichting aan de apothekers groeit mee met het resultaat. Miranda neemt daarvoor een voorziening op, ten laste van de winst- en verliesrekening.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Resultaat uit bedrijfsvoering | € 200.000 | |
| Balans · Voorziening rentelasten | € 50.000 | |
| Balans · Eigen vermogen | € 121.500 | |
| W&V · Vennootschapsbelasting | € 28.500 |
Jaar 2 · resultaat € 300.000, uitkering € 400.000
Miranda keert € 400.000 uit: € 200 per winstdeel over 2.000 winstdelen. Haar eigen 1.500 winstdelen leveren € 300.000 aan dividend op, uit de nettowinst waarover de BV al vennootschapsbelasting heeft betaald.
De apothekers hebben er samen 500. Hun uitkering loopt als opbrengstafhankelijke rente en is aftrekbaar, dus krijgen zij het bedrag vóór vennootschapsbelasting: € 100.000 / 0,81 = € 123.457. Van die last was € 25.000 al voorzien, de rest komt in de winst- en verliesrekening.
De € 23.457 die ze extra meegeeft, bespaart ze aan vennootschapsbelasting: over € 201.543 in plaats van over € 300.000. Per saldo kost de hele uitkering haar dus € 400.000.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Rentelasten | € 98.457 | |
| Balans · Voorziening rentelasten | € 25.000 | |
| Balans · Bank | € 123.457 |
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Resultaat uit bedrijfsvoering | € 300.000 | |
| W&V · Rentelasten | € 98.457 | |
| W&V · Vennootschapsbelasting | € 38.293 | |
| Balans · Eigen vermogen | € 163.250 | |
| Balans · Eigen vermogen (dividend Miranda) | € 300.000 | |
| Balans · Bank | € 300.000 |
Bij verkoop waardeert de koper de groothandel op € 2.500.000 zonder winstdeelverplichtingen. De apothekers krijgen € 500.000 terug als aflossing van hun lening, plus € 125.000 aan opbrengstafhankelijke rente. Dat tweede bedrag is voor de groothandel aftrekbaar, en alleen daarover wordt de uitkering verhoogd met de bespaarde vennootschapsbelasting. Over de € 500.000 aflossing gebeurt dat niet.
3. Inbreng van tijd en diensten
Facturen, btw en onzekerheid
Leveranciers of mede-ondernemers die niet op de loonlijst staan kunnen hun werk, producten of diensten laten afrekenen in winstdelen. Dat speelt bij onafhankelijke leveranciers, bij mede-oprichters waarvan er één formeel eigenaar is van de onderneming, en bij vennoten in een vof die wel gelijke zeggenschap willen maar de winstverdeling willen laten meebewegen met ieders tijdsinzet.
In dat laatste geval is er geen leverende onderneming, alleen een andere winstverdeling. In de eerste twee gevallen stuurt de leverende partij wél een factuur voor de geleverde inbreng.
Is die inbreng normaal met btw belast, dan moet de btw ook worden gefactureerd en afgedragen; het ontvangende bedrijf kan die in de meeste gevallen terugvragen. De btw wordt dus gewoon in geld afgerekend, alleen de hoofdsom wordt omgezet in winstdelen.
De leverancier heeft geen zekerheid dat de factuur ooit wordt betaald: dat hangt volledig af van het resultaat van het ontvangende bedrijf. De ontvangen winstdelen zijn ook niet vrij verhandelbaar. Daarom ligt het voor de hand de omzet direct weer af te boeken wegens onzekerheid, en pas als opbrengst te nemen zodra er daadwerkelijk wordt uitgekeerd.
Rekenvoorbeeld: website in een eenmanszaak
Ellen begint een website om tweedehands spelletjes te verhandelen, in een eenmanszaak. Ze heeft € 8.000 uitgegeven aan hosting, bouw en fotografie en er zelf zo’n 200 uur in gestoken. Bij een eenmanszaak kunnen marketinguitgaven niet geactiveerd worden; de € 8.000 geldt als inbreng in het bedrijf.
De inbreng van Ellen
In deze beginfase is een echte waardering niet te maken. Ellen stelt de waarde gelijk aan de som van de investeringen en geeft winstdelen uit van € 100. Zij krijgt er 180 voor haar € 8.000 en haar uren.
| Boeking | Debet | Credit |
|---|---|---|
| Balans · Eigen vermogen | € 8.000 | |
| W&V · Kosten derden | € 8.000 |
Julia levert 120 uur voor € 6.000
Julia krijgt 60 winstdelen voor haar € 6.000. Alleen de verplichting tegenover Julia komt op de balans, tegen de dan actuele waarde — Ellens eigen winstdelen zijn immers haar eigen vermogen.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Kosten derden | € 6.000 | |
| Balans · Btw te vorderen | € 1.260 | |
| Balans · Crediteuren | € 1.260 | |
| Balans · Winstdeelverplichting t.o.v. Julia | € 6.000 |
De boeking bij Julia
Julia boekt haar omzet en boekt die meteen weer af wegens onzekerheid: er is geen zekerheid dat de factuur ooit wordt betaald, en de winstdelen zijn niet vrij verhandelbaar. Pas bij een uitkering neemt ze opbrengst.
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Omzet | € 6.000 | |
| Balans · Btw te ontvangen | € 1.260 | |
| Balans · Btw af te dragen | € 1.260 | |
| W&V · Afboeken omzet i.v.m. onzekerheid | € 6.000 |
De eerste uitkering van € 10.000
Julia heeft 60 van de 240 winstdelen, dus een kwart van de uitkering is voor haar. Dat boekt Ellen af van de verplichting; Julia neemt het als opbrengst.
| Boeking | Debet | Credit |
|---|---|---|
| Balans · Verplichtingen t.o.v. Julia | € 2.500 | |
| Balans · Eigen vermogen | € 7.500 | |
| Balans · Bank | € 10.000 |
Opheffing van de eenmanszaak
Na een jaar stopt Ellen en heft ze haar eenmanszaak op. Er is nog € 12.000 aan niet-uitgekeerd resultaat: Julia krijgt € 3.000, Ellen € 9.000.
Daarna zijn nog correcties nodig om de balans op nul te krijgen. De resterende € 500 aan verplichting tegenover Julia valt vrij, omdat het bedrijf na opheffing geen waarde meer heeft.
| Boeking | Debet | Credit |
|---|---|---|
| Balans · Verplichtingen t.o.v. Julia | € 3.000 | |
| Balans · Eigen vermogen | € 9.000 | |
| Balans · Bank | € 12.000 |
| Boeking | Debet | Credit |
|---|---|---|
| W&V · Cumulatieve verliezen | € 2.000 | |
| Balans · Eigen vermogen | € 2.000 | |
| Balans · Vrijval verplichtingen t.o.v. Julia | € 500 | |
| Balans · Eigen vermogen | € 500 |
In dit voorbeeld is afgezien van btw geen belastingheffing meegenomen, omdat die bij Ellen privé plaatsvindt en niet in haar eenmanszaak. Zou dit bedrijf wél zijn verkocht, dan geldt ook hier: de verhoging met de bespaarde vennootschapsbelasting gaat alleen over het deel van de uitkering boven de gefactureerde inleg.
Dashboard
Een regeling werkt pas als iedereen begrijpt wat hij bezit
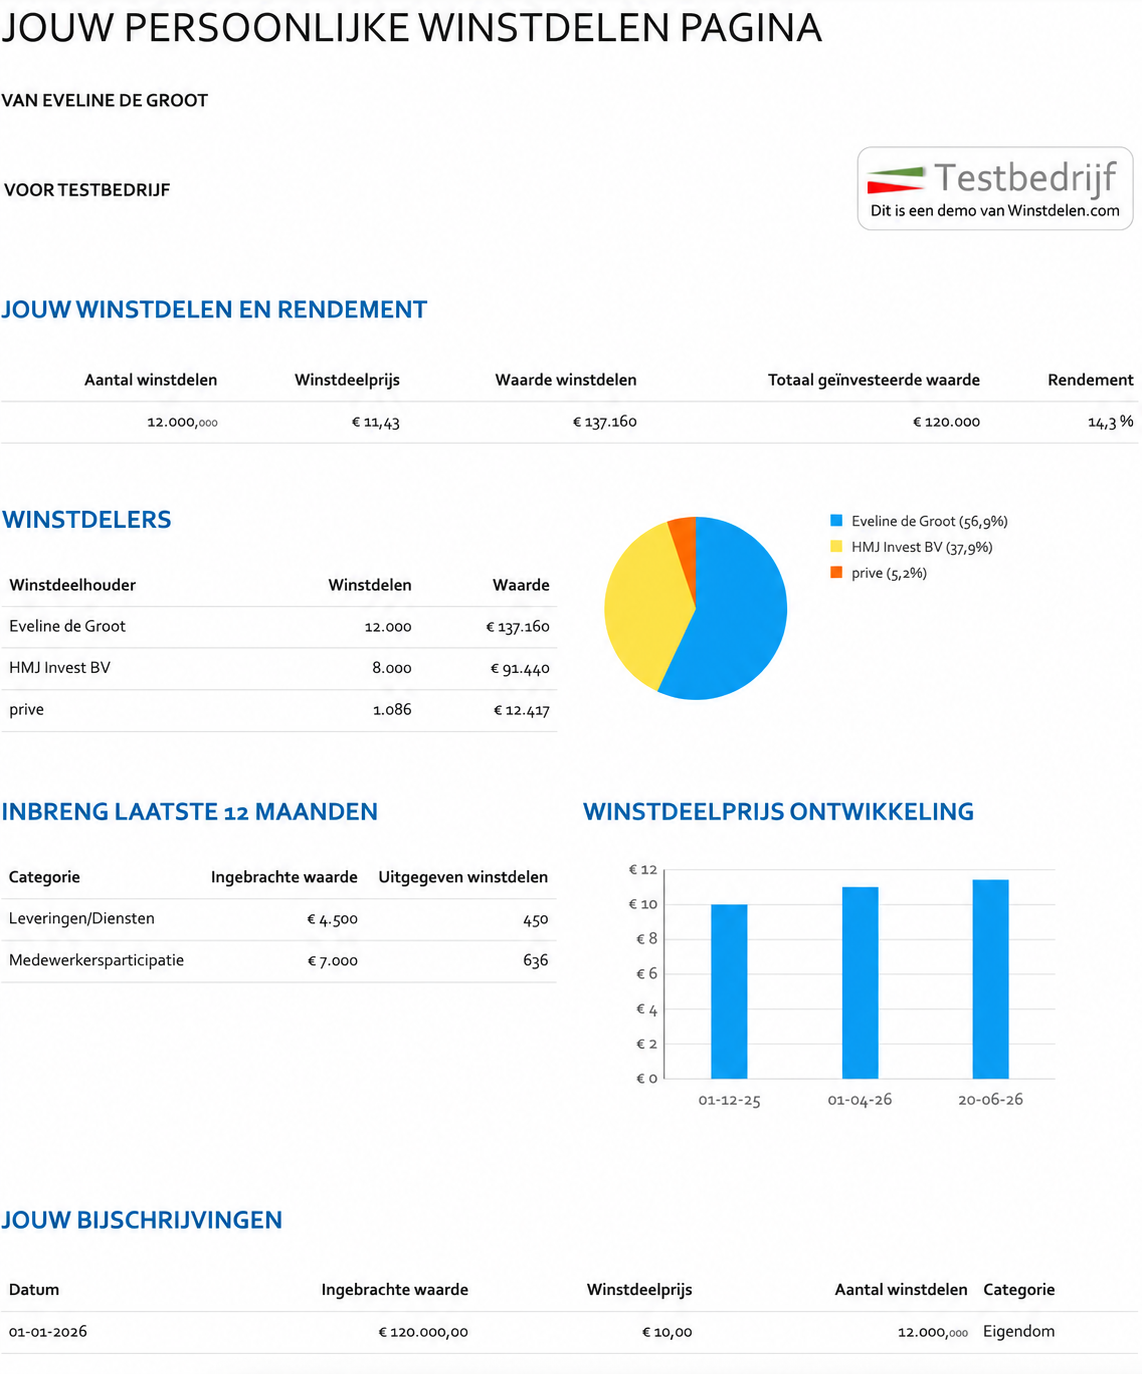
Iedere deelnemer krijgt een persoonlijke pagina waarop je kan zien wanneer winstdelen zijn toegekend, welk deel van het bedrijf je ‘bezit’ en wat je rendement is tot nu toe.
Jij als beheerder hebt een eigen pagina met daarin het overzicht van alle deelnemers, overeenkomsten en andere gegevens. Je kunt nieuwe deelnemers toevoegen en voor elke deelnemer zijn of haar gegevens beheren. Als je nieuwe winstdelen toekent aan een deelnemer dan krijgt deze automatisch bericht.
Voor de accountant of administrateur is het dashboard ook het startpunt van de jaarlijkse actualisatie: de waardering, de nieuw toegekende winstdelen en de stand van de voorzieningen staan er op één plek bij elkaar.
Vragen over een specifieke situatie?
Elke regeling kent zijn eigen details: de rechtsvorm, de verhouding tussen de eigenaren, de waarderingsmethode, de vraag of iemand al een deelneming houdt. Alfred Griffioen denkt graag mee, ook als je er zelf nog niet uit bent of winstdelen de juiste vorm is voor jouw klant.
Gaat het om een bedrijfsverkoop waarbij een winstdeelregeling moet worden afgewikkeld? Neem dan contact op voordat de afspraken definitief worden, zodat de afwikkeling volgens de deelnemersovereenkomst gebeurt.
Word partner van Winstdelen
Zie je toepassingen voor je eigen klanten? Word dan partner. Je krijgt een vergoeding voor elke klant die je aandraagt, maar liever nog doe je het werk zelf: het inventarisatiegesprek, de inrichting van de regeling en de jaarlijkse actualisatie van de waardering en de voorzieningen.
We leiden je op en doen de eerste twee consulten samen met je. Daarna staan we standby om mee te denken bij detailvragen. Jij houdt de relatie met je klant, wij zorgen voor het model, de overeenkomsten en het dashboard.
Wat een klant krijgt voor € 2.250
- Een uitgebreid inventarisatiegesprek, waarbij jij als adviseur aanschuift
- De winstdeelovereenkomst, op maat, in helder Nederlands
- Het eerste jaar gebruik van het dashboard, met online ondertekening
- De handleiding voor de accountant of boekhouder, met alle journaalposten